Memahami Pasar Kopi Specialty Amerika Serikat
Dari Definisi hingga Peluang Investasi dalam Industri yang Mendefinisikan Ulang Nilai
Lebih dari 50% konsumsi kopi AS masuk kategori "Gourmet/Specialty", didominasi minuman berbasis espresso dan kopi dingin, dengan 67% orang dewasa minum kopi harian—tertinggi dalam 20 tahun. Gen Z dan Milenial menjadi penggerak utama, sementara fenomena "Hybrid Consumption" menciptakan peluang unik bagi model bisnis roastery-café.
Sebelum Kita Bicara Specialty: Memahami Landasan Data NCDT
Sebelum masuk ke analisis pasar, kita harus sepakat dulu soal definisi. Dalam laporan National Coffee Data Trends (NCDT), istilah "specialty coffee" nggak selalu sama dengan apa yang dipahami para Q Grader atau roaster. NCA punya cara grouping sendiri, dan ini fundamental buat membaca seluruh data dalam artikel ini.
Bagaimana NCA Melakukan Grouping
NCA mengelompokkan minuman ke dalam kategori "Specialty" berdasarkan perilaku konsumen—apa yang mereka minum kemarin. Bukan berdasarkan hasil cupping lab atau skor SCA. Jadi kalau responden minum salah satu dari kategori di bawah ini, mereka dicatat sebagai konsumen specialty:
Espresso-Based
Latte, Cappuccino, Americano, Flat White
Kopi Dingin Inovatif
Cold Brew, Nitro Coffee, Frozen Blends
Kopi Premium
Berdasarkan klaim konsumen & label kemasan
Segmentasi "Perceived Premium"
NCA sadar bahwa mayoritas peminum kopi rumahan nggak tahu apakah kopi mereka punya skor 80+ SCA. Mereka beli kopi yang dilabeli "Gourmet", "Premium", atau "Specialty" di supermarket, dan itu masuk data. Artinya, segmentasi ini lebih mencerminkan nilai ekonomi (harga lebih mahal) dan gaya hidup, bukan sekadar kualitas botani biji kopinya.
"Jadi kalau ada yang bilang 'specialty coffee market share 50%', itu bisa jadi termasuk kopi kalengan premium yang dibeli di Walmart. Beda banget sama data SCA yang cuma hitung 80+ cupping score."
Perbedaan Tujuan: SCA vs NCA
| Aspek | SCA (Specialty Coffee Association) | NCA (National Coffee Association) |
|---|---|---|
| Fokus | Standar teknis & kontrol kualitas | Analisis pasar & perilaku konsumen |
| Definisi Specialty | Skor cupping minimal 80+ dari 100 | Persepsi konsumen & segmentasi premium |
| Cakupan | Dari petani sampai roaster (supply chain) | Berapa banyak uang berputar & tren populer |
| Target Data | Green bean quality, roasting profile | Minuman yang dikonsumsi kemarin |
Kesimpulan Landasan
Dalam laporan NCDT, istilah Specialty Coffee adalah Payung Besar (Umbrella Term) yang dipakai NCA buat memisahkan "Kopi Komersial Biasa" (kopi instan kalengan, drip standar) dengan "Kopi Segmen Atas" yang mencakup espresso-based drinks dan kopi premium. Pahami dulu bedanya, baru kita bisa baca data pasar dengan tepat.
1. Mengapa Definisi "Specialty Coffee" Penting Dipahami
Sekarang kita udah paham landasan NCDT, mari bedah lebih dalam. Di ekosistem kopi global, ada dua dunia yang sering tumpang tindih tapi tujuannya beda. Yang satu ngomongin skor cupping, yang satu ngomongin perilaku beli.
1.1 Dua Dunia yang Sering Tumpang Tindih
Sudut Pandang Teknis SCA
Specialty Coffee Association (SCA) punya definisi ketat: biji kopi yang udah lewat proses cupping profesional dan dapet skor minimal 80 dari skala 100 poin.
Sistem penilaian ini ngecek parameter detail: kebersihan biji, keseragaman ukuran, bebas dari defect, dan profil sensorik yang kompleks. Jadi kalau ada yang bilang "ini specialty", menurut SCA harus bisa di-back up sama angka.
Sudut Pandang Pasar NCA
National Coffee Association (NCA) lewat laporan NCDT-nya pakai kerangka pragmatis: specialty coffee didefinisikan berdasarkan persepsi konsumen dan nilai ekonomi.
Pendekatan ini ngukur specialty dari sisi permintaan (demand-side) buat nangkep seluruh spektrum pengeluaran premium. Meski kopinya belum tentu lulus cupping 80+, kalau konsumen mau bayar lebih dan ngerasa ini "spesial", ya masuk kategori ini.
1.2 Payung Besar NCDT: Apa yang Sebenarnya Diukur
Berdasarkan 2025 Specialty Coffee Report, istilah "specialty coffee" didefinisikan secara luas buat nangkep tiga kategori utama. NCA sadar pasar itu nggak bisa dipotong pakai pisau tajam—ada area abu-abu yang justru paling besar volumenya.
| Kategori | Contoh Produk | Karakteristik Definisi |
|---|---|---|
| Minuman berbasis Espresso | Latte, Cappuccino, Americano, Flat White | Mesin espresso sebagai "gerbang" visual yang ngebedain coffee shop biasa sama yang "lebih naik kelas" |
| Kopi Non-Espresso Inovatif | Cold Brew, Nitro Coffee, Frozen Blend | Premium karena proses ekstraksi yang unik dan beda dari yang biasa |
| Kopi Tradisional Premium | Kopi seduh dengan label "Gourmet", "Premium" | Berbasis persepsi konsumen dan klaim produk di kemasan |
Mengapa NCA Memilih Pendekatan Perilaku
Realitas Pasar
Mayoritas konsumen AS nggak ngerti skor cupping SCA. Mereka beli karena lihat label "Gourmet" atau "Premium" di supermarket. Itu fakta lapangan yang nggak bisa di-ignore.
Nilai Ekonomi
Label-label ini berfungsi sebagai proxy segmentasi yang mencerminkan nilai ekonomi dan pilihan gaya hidup. Buat NCA, yang penting konsumen keluarin duit lebih.
2. Membedah Dua Wajah Pasar Kopi Amerika
Pasar kopi AS itu kayak dua negara dalam satu batas. Ada yang minum kopi buat "nyala"—butuh kafein, murah, cepat. Ada juga yang minum kopi buat "hidup"—cari pengalaman, cerita, dan rasa yang beda. Berdasarkan taksonomi NCA, ini bedanya:
2.1 Kopi Komersial Biasa: Fungsionalitas dan Aksesibilitas
Produk
Kopi hitam standar, bubuk kalengan, instan non-premium
Metode
Mesin drip otomatis sebagai metode dominan di rumah
Orientasi
Kebutuhan kafein dengan harga terjangkau, nggak ribet
Dalam taksonomi NCA, kopi komersial biasa itu segala sesuatu yang nggak masuk kategori "Gourmet" atau "Specialty". Produknya ditandai sama penggilingan seragam, profil roasting gelap (dark roast), dan kemasan yang didesain buat umur simpan panjang. Bukan berarti jelek—cuma beda purpose. Ini kopi buat konsumsi massal, konsisten, dan nggak bikin dompet nangis.
2.2 Kopi Segmen Atas: Pengalaman dan Gaya Hidup
Minuman Jadi sebagai Motor Pertumbuhan
Espresso-Based Drinks
Latte, Cappuccino, dan Americano jadi gerbang masuk yang paling efektif buat jutaan konsumen. Keberadaan mesin espresso di counter itu jadi "tanda" visual yang jelas: ini coffee shop beda level.
Cold Brew & Nitro
Dianggap premium karena proses ekstraksi 12-24 jam yang dipersepsikan sebagai artisanal. Nitro coffee nambahin lapisan teatrikalitas dengan tekstur creamy mirip stout beer.
Fakta Menarik: Cold Brew dianggap specialty bukan semata-mata karena kualitas bijinya, tapi karena proses pembuatannya sendiri yang dipersepsikan sebagai sesuatu yang artisanal dan butuh kesabaran.
Biji Kopi Kemasan dan Narasi Produk
Label Premium
Single Origin, Small Batch, Organic, Fair Trade jadi bahasa yang dipahami konsumen. Mereka mau tahu dari mana kopi ini berasal.
Pergeseran ke Whole Bean
Preferensi biji utuh (whole bean) jadi indikator perilaku specialty di rumah. Konsumen ini sadar bahwa grinding fresh itu beda banget rasanya.
Specialty Instant
Fenomena baru yang makin ngaburin batas antara komersial dan specialty. Kini ada instant coffee yang harganya premium dan klaimnya "specialty grade". Dunia berubah cepat.
Perbedaan Utama Secara Operasional
| Aspek | Kopi Komersial (Biasa) | Kopi Segmen Atas (Specialty) |
|---|---|---|
| Bentuk Produk | Bubuk kalengan / Kopi instan | Biji utuh (whole bean) / Espresso |
| Metode Seduh | Mesin tetes (drip) standar | Espresso machine, V60, Cold Brew |
| Persepsi Konsumen | Komoditas harga murah | Pengalaman rasa & gaya hidup |
| Identitas Merek | Merek massa (misal: Folgers) | Merek artisanal atau gerai kopi independen |
3. Dinamika Konsumen: Siapa, Di Mana, dan Bagaimana
Sekarang kita masuk ke yang paling seru: siapa sih yang sebenarnya minum specialty coffee di AS? Jawabannya nggak sesederhana "anak muda di kota besar".
3.1 Peta Demografi Generasi
Gen Z (18-24)
Generasi Kopi DinginBuat mereka, specialty itu bukan upgrade—itu norma. Lebih dari 60% konsumsi kopi mereka masuk kategori specialty.
Milenial (25-39)
Penggerak Home BrewingGenerasi yang paling responsif sama storytelling dan transparansi. Penggerak utama penjualan biji kopi premium.
Gen X & Boomers
Transisi BertahapMulai beralih ke specialty tapi tetap setia sama format panas. Jangan underestimate—they punya purchasing power kuat.
3.2 Geografi Konsumsi: Urban sampai Regional
Perkotaan: Dominasi Minuman Jadi
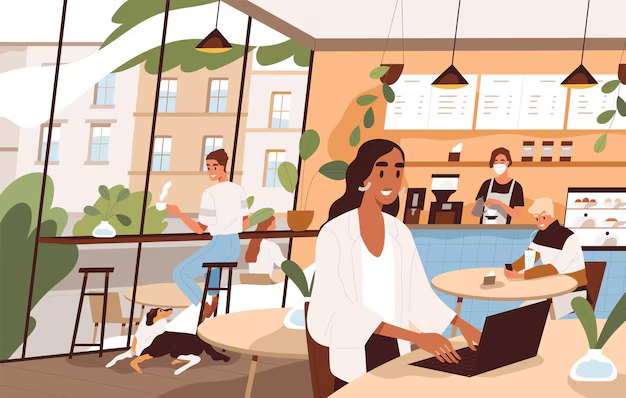
Di area urban, penetrasi specialty sangat tinggi dan didominasi sama pembelian minuman jadi di coffee shop. Ini berkorelasi sama gaya hidup on-the-go: pekerja yang jalan kaki, meeting bisnis informal, dan kultur "third place".
Karakteristik: Densitas coffee shop tinggi, inovasi konstan, biaya operasional tinggi, persaingan intens.
Pedesaan: Pertumbuhan Biji Kemasan
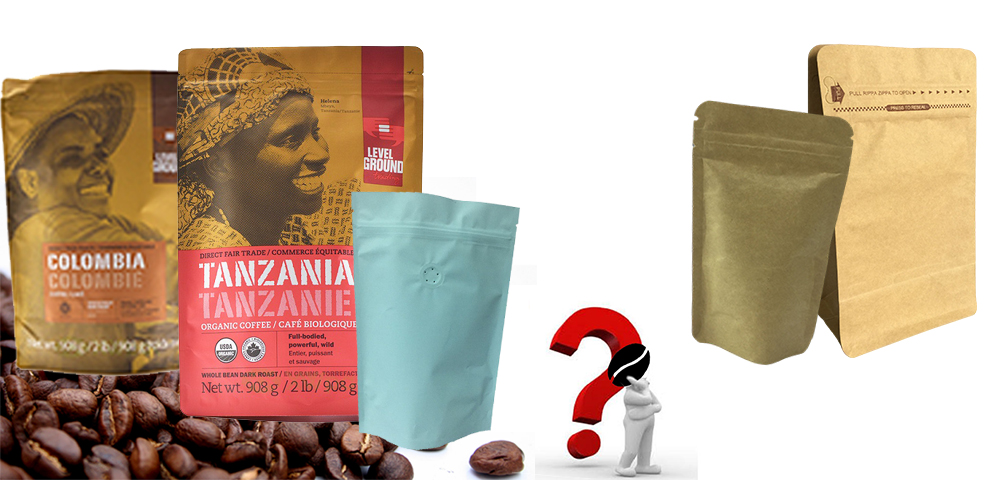
Di area pedesaan, coffee shop fisik jauh lebih jarang. Tapi justru di sinilah pertumbuhan penjualan biji kopi kemasan melalui e-commerce dan retail besar paling signifikan.
Karakteristik: Home brewing serius, subscription services populer, komunitas kopi kuat di online forum.
Penetrasi di 9 Regional States (US Census Regions)
| Wilayah | Karakteristik | Fokus Segmen |
|---|---|---|
| Northeast (NY, Boston) | Episentrum espresso dan kedai independen | Minuman berbasis espresso, kultur kopi matang |
| Pacific (CA, WA, OR) | "Kiblat" budaya specialty | Single origin, roastery lokal, eksperimen proses |
| South Atlantic | Ekspansi drive-thru premium pesat | Cold Brew, format cepat, convenience |
| Midwest | Pasar tradisional dengan pengecualian di kota besar | Kopi panas, format klasik, transisi lambat |
| Mountain States | Konsumsi per kapita sangat tinggi (faktor cuaca dingin) | Semua format, kopi panas, ready-to-drink |
4. Fenomena Hybrid Consumption: Paradoks Konsumen Modern
Salah satu temuan paling menarik dari laporan NCDT adalah fenomena "Hybrid Consumption"—banyak konsumen yang dianggap "specialty" waktu di coffee shop, ternyata di rumah mereka minum kopi komersial biasa aja.
Pola Dua Kehidupan Kopi
Mereka punya dua persona. Di luar rumah, mereka coffee snob yang rela bayar $6 buat single origin pour-over. Di rumah? Ngopi instan atau kopi kalengan supermarket tanpa rasa bersalah. Dan ini bukan hipokrisi—ini strategi konsumen yang rasional.
Di Kedai Kopi
- Rela membayar $5-7 buat latte
- Mencari pengalaman dan status sosial
- Menghargai atmosfer, musik, dan estetika
Di Rumah
- Praktis dengan kopi instan atau kalengan
- Fokus pada fungsionalitas dan harga
- Nggak ada audience yang perlu di-impress
Implikasi Strategis buat Industri
Bagi Kedai Kopi
- Transformasi jadi destinasi pengalaman, bukan sekadar transaksi.
- Investasi di desain interior, musik, scent marketing, dan pencahayaan.
- Menciptakan "shareable moments" yang instagrammable.
Peluang Cross-Selling
- Jual biji kemasan ke pengunjung yang loyal. Mereka udah suka rasa di sini, kenapa nggak bawa pulang?
- Program subscription dengan diskon khusus buat pelanggan coffee shop.
- Tawarin solusi realistis buat kebutuhan rumahan. Nggak usah malu jual kopi yang lebih "accessible".
5. Strategi Menang di Dua Sektor Utama
Oke, udah paham pasarnya. Sekarang gimana cara menang? Saya breakdown jadi dua arena utama: coffee shop (B2C, experience-driven) dan biji kopi kemasan (B2C/B2B, trust-driven).
Kedai Kopi: Kecepatan Inovasi
Menu Musiman dan Rotasi
Kecepatan inovasi itu competitive necessity, bukan luxury. Menu musiman (seasonal menu) menciptakan urgency dan alasan buat balik lagi.
Fokus: Minuman dingin musiman, kolaborasi lokal (bakery, brewery), ingredient lokal yang limited edition.
Optimasi Margin
Struktur biaya bahan (COGS) di coffee shop biasanya 15-25%. Margin tertinggi ada di Cold Brew dan Latte.
🔥 FAKTA PENTING: 75% konsumsi specialty adalah kopi dingin. Kalau coffee shop belum all-in di cold menu, mereka ketinggalan.
Biji Kopi: Transparansi dan Trust
Storytelling Autentik
Asal-usul dan profil roasting jadi pilar diferensiasi. Konsumen pengen tahu story behind their coffee.
Contoh narasi: "Finca El Paraíso, Huila, Colombia, dikelola keluarga Rodriguez generasi ketiga. Natural process, medium roast, notes of strawberry and chocolate."
Teknologi Digital
QR code di kemasan yang menceritakan perjalanan biji dari petani ke cangkir. Ini menciptakan koneksi emosional yang nggak bisa ditawar sama brand besar.
📱 Margin 30-50% pasca-roasting dengan stabilitas penjualan online. E-commerce itu channel yang profitable buat roastery kecil.
Perbandingan Strategi Bisnis: Kedai Kopi vs Biji Kemasan
| Fitur | Kedai Kopi (Beverage) | Biji Kopi (Roasted) |
|---|---|---|
| Driver Penjualan | Kecepatan & Estetika Minuman | Asal usul (Origin) & Profil Sangrai |
| Target Utama | Gen Z & Milenial (Kopi Dingin) | Penggemar Home Brewers |
| Margin Keuntungan | Sangat tinggi pada minuman susu/espresso | Bergantung pada kelangkaan biji |
| Definisi Specialty | Teknik mesin & penyajian | Kualitas fisik biji & transparansi |
Model Hybrid: Roastery + Café
Ini model yang paling saya suka. Menggabungkan roastery (produksi) sama café (retail) dalam satu lokasi. Sinerginya kuat banget.
Sinergi Pengalaman
- Konsumen lihat proses roasting langsung. Bau sangrai itu marketing gratis.
- Vertical integration ngurangin biaya supply chain.
- Narrative "roasted on-site" jadi differentiator yang susah ditiru franchise.
Ekosistem Loyalitas
- Multiple entry points buat berbagai segmen: casual, home brewer, wholesale.
- Workshop cupping, origin trip, subscription services—semua nambah stickiness.
- Lifetime value konsumen meningkat karena banyak touchpoint.
6. Ukuran Pasar dan Prospek Investasi
Buat yang nanya "worth it nggak sih invest di specialty coffee AS?"—data ini jawabannya. Pasar ini bukan bubble. Ini structural shift yang udah lewat tipping point.
Orang dewasa AS minum kopi setiap hari, rekor dua dekade.
Konsumsi kopi masuk kategori Gourmet/Specialty.
Dari total konsumsi specialty adalah format dingin.
Arah Pertumbuhan yang Patut Diperhatikan
Eskalasi Kopi Dingin
Transformasi dari tren musiman jadi kebiasaan year-round. Preferensi ini udah jadi habit, didorong sama kenyamanan dan persepsi lebih "sehat" (less acidic, smoother).
Implikasi: Investasi berkelanjutan di kapasitas cold coffee production dan infrastruktur—bukan cuma summer campaign.
Penetrasi Susu Nabati
Oat milk dan alternatif lainnya berkembang dari "accommodation" jadi "preference" mainstream. Personalisasi jadi expectation, bukan bonus.
Peluang: Diferensiasi melalui personalisasi yang seamless dan konsisten.
Blurring Lines
Batas antara komersial dan specialty makin kabur. Munculnya "Specialty Instant" dan fast casual coffee concepts ngebuat segmen premium dan massal saling menyusup.
Strategi: Double down pada authentic differentiation yang nggak bisa direplikasi pemain massal.
Kesimpulan Investasi
Pasar kopi specialty AS menunjukkan fundamental yang sangat kuat dengan pertumbuhan struktural, bukan siklikal. Segmen ini udah lewat tipping point—specialty bukan lagi niche, melainkan dominant force yang ngedefinisikan ulang industri kopi secara keseluruhan.
Buat investor dan pelaku usaha, opportunity set yang paling menarik ada di segmen specialty, meski entry barriers dan kompetisi tinggi. Fokus pada value creation dan community building, bukan cuma volume chase.
Tentang Penulis
Ganjar Satyanagara
Coffee Researcher & Supply Specialist
Ganjar adalah Coffee Researcher dengan pengalaman 25+ tahun di consumer research dan 10+ tahun di industri kopi supply. Kombinasi background riset konsumen yang mendalam dengan praktik hands-on di supply chain kopi memberinya perspektif unik dalam memahami pasar kopi—baik dari sisi konsumen maupun produsen.
Sertifikasi Profesional
"Saya menulis artikel ini berdasarkan pengamatan langsung di pasar kopi Amerika sejak 2021, didukung data dari National Coffee Association (NCA) dan Specialty Coffee Association (SCA). Kalau ada yang mau diskusi lebih dalam soal pasar kopi AS atau peluang bisnis kopi Indonesia di sana, feel free to reach out."
Sumber Data dan Referensi
Referensi Utama
National Coffee Association (NCA)
National Coffee Data Trends (NCDT) 2025 Specialty Coffee Report
https://www.ncausa.org/Specialty Coffee Association (SCA)
Standar dan definisi specialty coffee secara teknis
https://sca.coffee/Laporan Kolaborasi Industri
Analisis pasar dan tren konsumsi kopi specialty di Amerika Serikat
Rilis resmi di situs NCACatatan: Semua data dan statistik dalam laporan ini bersumber dari publikasi resmi NCA dan SCA. Untuk informasi lebih lanjut dan update terbaru, silakan mengunjungi situs resmi organisasi-organisasi tersebut.